
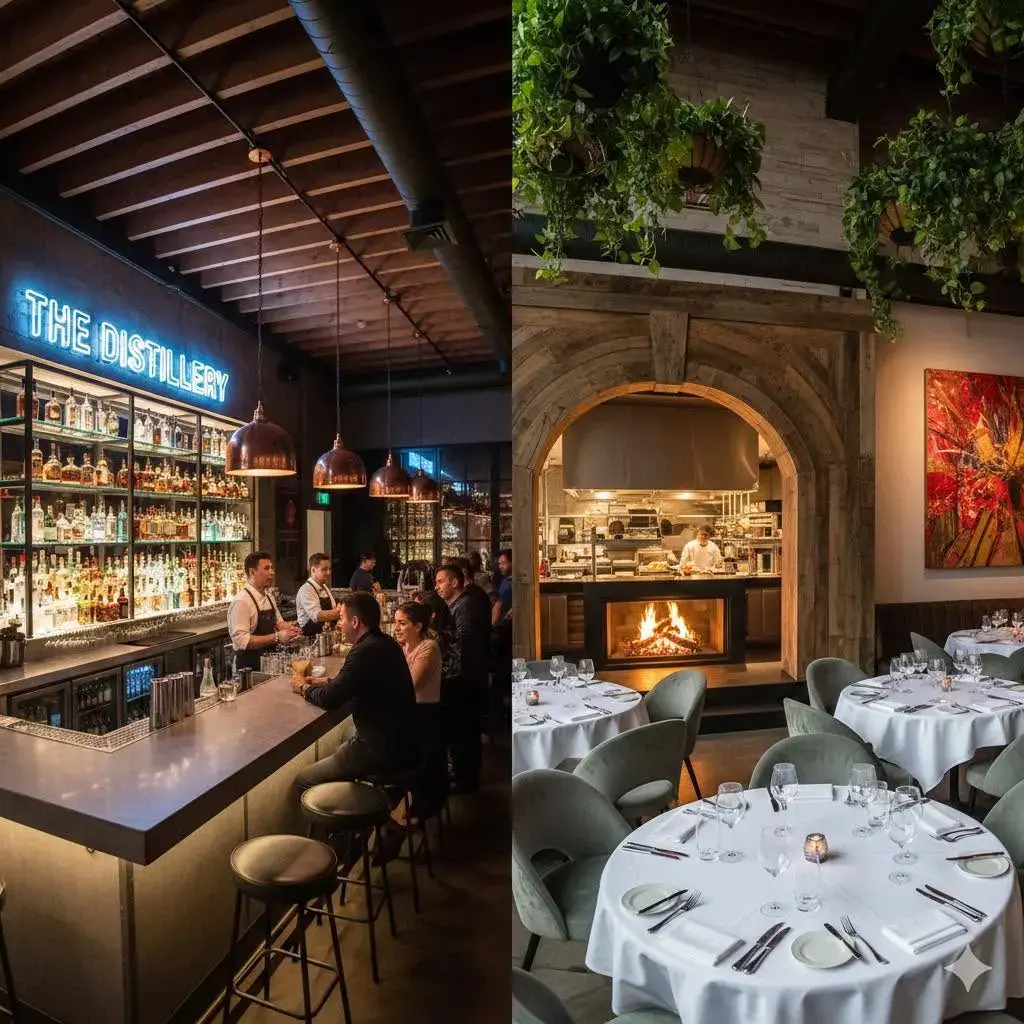
Si estás pensando en emprender en hostelería, o simplemente quieres entender por qué tu factura cambia tanto de un sitio a otro, la clave no está en el menú: está en el modelo de negocio.
Aunque un bar y un restaurante sirvan ambos comida y bebida, sus entrañas operativas son mundos opuestos. Estas son las cuatro diferencias que realmente marcan la rentabilidad.
1. Gestión de stock y merma
Bar. Su motor es la bebida. El stock es mayoritariamente no perecedero: botellas, refrescos, barriles, conservas. El riesgo de pérdida es bajo y el control de inventario, relativamente sencillo. Un producto que no se vende hoy se vende la semana que viene.
Restaurante. Trabaja con producto fresco, y ahí la gestión de la merma se convierte en un arte. Si no vendes el pescado del día, pierdes dinero directamente. La previsión de compras deja de ser una tarea administrativa y pasa a ser una decisión diaria con impacto inmediato en el resultado.
2. Estructura de costes y márgenes
Bar. Vive del volumen. Muchas transacciones pequeñas con un margen unitario muy alto: el coste de un café o una caña frente a su precio de venta es difícil de igualar en cualquier otro sector. Lo que hace falta es rotación.
Restaurante. Vive del ticket medio. Menos clientes, pero con una factura más alta. Los márgenes son más ajustados porque la materia prima pesa mucho más y porque la elaboración consume horas de personal cualificado.
Esto explica por qué dos negocios con la misma facturación pueden tener resultados completamente distintos: no es lo mismo facturar 300.000 euros vendiendo cañas que vendiendo menús.
3. El factor humano
Bar. El equipo suele ser más polivalente. Un buen camarero de barra toma comandas, sirve, cobra y limpia a gran velocidad. La curva de aprendizaje es más corta y la sustitución de una baja, más sencilla.
Restaurante. Requiere una jerarquía especializada. Una línea de cocina con sus partidas, coordinada con un equipo de sala. Si un eslabón falla, la experiencia se rompe: un plato que sale tarde arruina el trabajo de toda la mesa. Encontrar y retener ese perfil es hoy uno de los mayores problemas del sector.
4. Activos y distribución del local
Bar. El activo principal es la barra. El local se diseña para la rotación rápida o el consumo de pie, con menos inversión en maquinaria pesada y una obra generalmente más ligera.
Restaurante. El activo es la mesa. Exige inversión en extracción de humos, hornos y equipamiento industrial, cámaras, y un mobiliario que invite a quedarse. La inversión inicial se dispara y también lo hace el valor de las instalaciones a la hora de un traspaso.
Qué implica esto para tu decisión
Antes de abrir, define el modelo. No es lo mismo gestionar tiempos de cocina que velocidad de barra, y no se dirigen igual.
- Si tu ventaja es la ubicación con mucho tránsito y quieres rotación, el modelo de bar aprovecha mejor ese activo.
- Si tu ventaja es el producto y el equipo de cocina, un restaurante te permitirá un ticket que justifique esa inversión.
- Los modelos híbridos funcionan, pero exigen mucha más disciplina de gestión, no menos.
Y en un traspaso
La distinción también cambia la valoración. Un bar se valora mucho sobre la ubicación, el tránsito y el margen de bebida. Un restaurante pondera más el equipamiento, la licencia y la capacidad de la cocina. Aplicar los criterios de uno al otro lleva sistemáticamente a precios equivocados.
En Bar Pro analizamos cada negocio según lo que realmente es, no según la etiqueta que lleva en la puerta. Si estás valorando abrir, reformar o traspasar, podemos ayudarte a entender qué modelo tienes entre manos y cuánto vale.